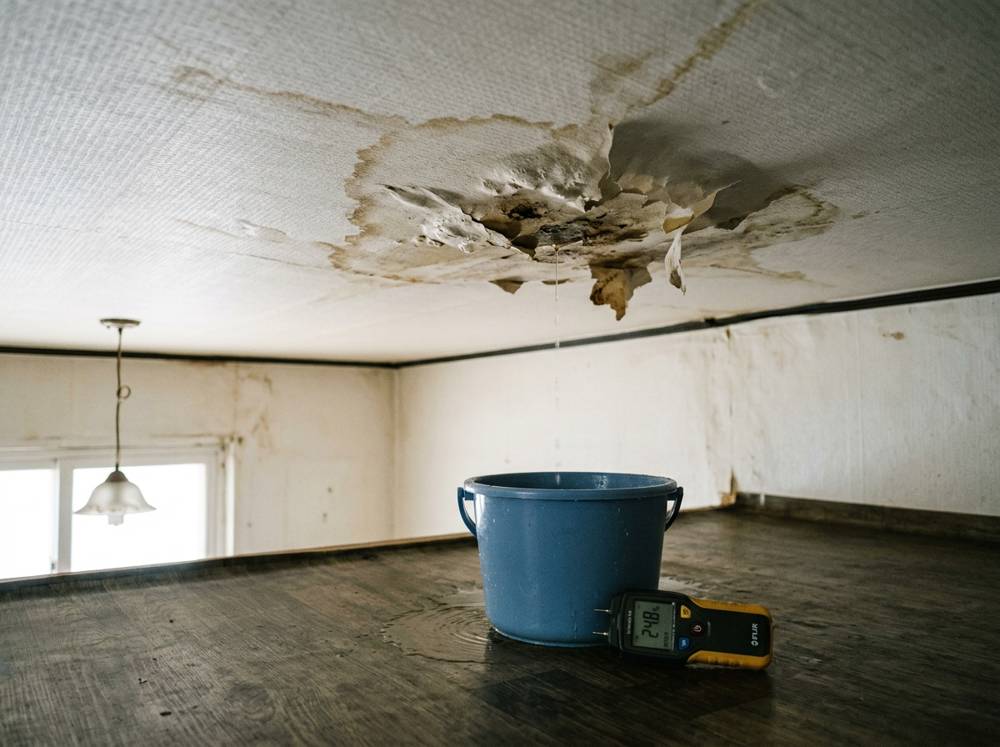
한 줄 요약. 일상배상책임(특약)은 남에게 끼친 피해를 보상하는 성격. 내 집 수리비는 별도로 볼 수 있음. 원인 확인·사진·견적·원인 소견이 필요. 약관과 조건은 보험사 확인.
먼저 알아둘 점
아래 내용은 일반적인 설명입니다. 일상배상책임보험은 상품과 가입 시기, 약관에 따라 보상 범위와 조건이 다릅니다. 실제 청구 전에는 가입한 보험사에 꼭 확인하세요.
어떤 보험인가요
흔히 일상생활배상책임 또는 가족일상생활배상책임이라고 부르며, 실손보험·운전자보험·화재보험 등에 특약으로 붙어 있는 경우가 많습니다. 일상생활 중 실수로 남에게 끼친 피해를 보상하는 성격입니다.
아랫집 피해와 우리 집 수리는 다르게 봅니다
아랫집 천장·벽 복구처럼 남에게 생긴 피해가 주된 보상 대상이고, 우리 집 배관 수리비는 보상 대상이 아니거나 따로 다뤄지는 경우가 있습니다. 자기부담금이 정해져 있는 상품도 많습니다.
확인해 볼 조건
보험에 적힌 주택 주소와 실제로 사는 집이 같은지, 소유한 집인지 임차한 집인지에 따라 결과가 달라질 수 있습니다. 가족 중 다른 사람 명의로 가입된 보험이 있는지도 확인해 보세요.
준비하면 좋은 자료
누수 원인과 위치를 보여 주는 탐지 결과와 사진, 우리 집 보수 내역, 아랫집 피해 사진, 아랫집 복구 견적서가 기본입니다. 보험사가 현장 조사를 하는 경우도 있습니다.
진행 순서
원인 탐지로 우리 집 원인인지 확인하고, 더 번지지 않게 보수한 뒤, 보험사에 접수하고, 아랫집 피해를 복구합니다. 원인이 확인되기 전에는 아랫집과 책임을 단정하지 않는 것이 좋습니다.
아랫집과 이야기할 때
피해 사진을 서로 주고받고, 연락처와 보험 접수 진행 상황을 공유해 두면 오해가 줄어듭니다. 복구 일정은 아랫집 생활에 맞춰 잡고, 작업 범위를 미리 설명하는 것이 좋습니다.
이 글은 일반적인 안내입니다. 보험·법률 관련 내용은 가입한 보험사나 전문가에게 확인해 주세요.